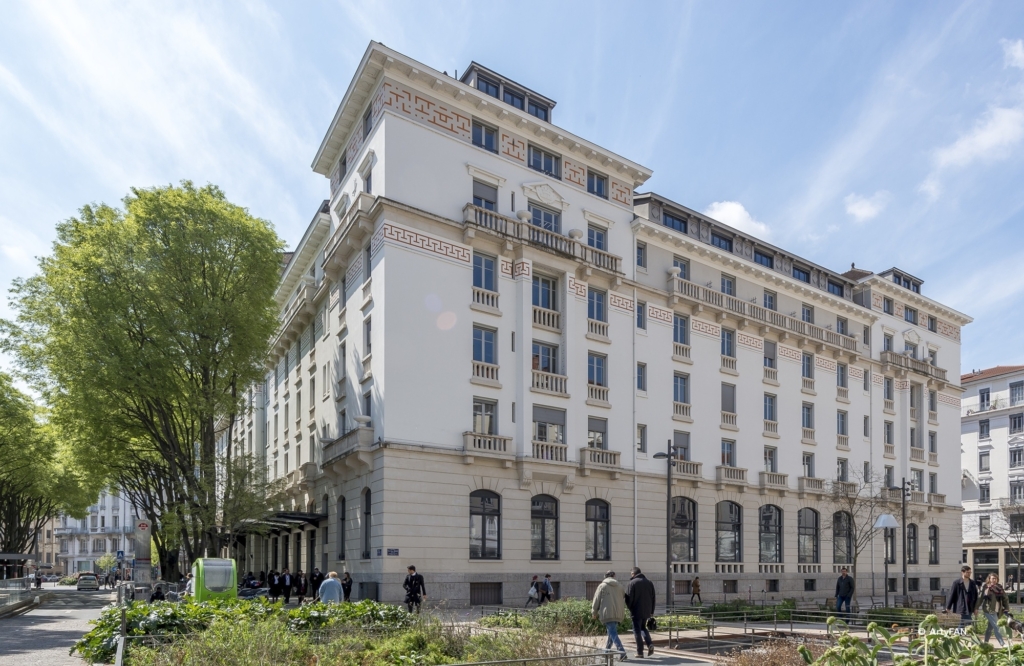
LUGDUNUM
Immeuble de bureaux situé dans le quartier des…
En savoir plus
Sébastien Daguenet
Adrien Picard
Au 30/09/2026
L’investissement dans une SCI présente des risques, notamment un risque de perte en capital et un risque de liquidité. Les principaux risques sont détaillés plus bas dans cette page ainsi que dans la documentation réglementaire du fonds. Les performances passées ne préjugent pas des performances futures. L’Indicateur Synthétique de Risque (SRI) est un indicateur dont l’échelle s’étend de 1 à 7, correspondant à des niveaux de risque croissants. Il est présenté ci-dessous dans la rubrique « Caractéristiques du produit ». La catégorie de risque indiquée est susceptible d’évoluer dans le temps.
Les chiffres des performances citées ont trait aux années écoulées. Les performances passées ne sont pas un indicateur fiable des performances futures.
Les marchés pourraient évoluer très différemment à l’avenir. Elles peuvent toutefois vous aider à évaluer la manière dont le fonds a été géré dans le passé.
La performance est affichée après déduction des frais courants. Les frais d’entrée ou de sortie sont exclus du calcul.
Ces placements visent à profiter du potentiel de performance des marchés financiers en contrepartie d’une certaine prise de risque. Le capital investi et les performances ne sont pas garantis et il existe notamment un risque de perte en capital.
L’Indicateur Synthétique de Risque (SRI) est un indicateur dont l’échelle va de 1 à 7, correspondant à des niveaux de risque croissants. La catégorie de risque indiquée est susceptible d’évoluer dans le temps. Elle est déterminée par application d’une méthodologie réglementaire et part de l’hypothèse que vous conservez le fonds pendant toute la durée de placement recommandée. Le risque réel peut être très différent si vous optez pour une sortie avant cette échéance. Pour plus de détails, il conviendra de se référer au Document d’Informations Clé (DIC) de chaque fonds.
Le DIC doit obligatoirement être remis aux souscripteurs préalablement à la souscription. Le DIC contient des informations essentielles sur le produit d’investissement. Il ne s’agit pas d’un document à caractère commercial. Ces informations doivent vous être fournies conformément à une obligation légale, afin de vous aider à comprendre en quoi consiste ce produit et quels risques, coûts, gains et pertes potentiels y sont associés, et de vous aider à le comparer à d’autres produits.
Les principaux risques auxquels s'exposent les investisseurs sont les suivants :
Pour de plus amples informations concernant les risques, veuillez vous référer au caractéristiques détaillées.
Le fonds Afer Immo promeut des caractéristiques environnementales et/ou sociales et a donc fait le choix de se conformer à la catégorie dite « article 8 » du règlement européen SFDR (Sustainable Finance Disclosure Regulation). Le fonds, en revanche, ne poursuit aucun objectif d’investissement durable et ne réalise pas d’investissement durable.
Nous publions à cet effet sur le présent site internet les caractéristiques détaillées et ses annexes, sa politique d'engagement et son code de transparence visant à décrire les caractéristiques Environnementales, Sociales et de Gouvernance (ESG) promues par le fonds, sa stratégie d’investissement ainsi que l’allocation des actifs prévue.
Dans le cadre de la promotion des caractéristiques ESG pour le fonds, Ofi Invest Real Estate applique des procédures contraignantes non seulement dans le cadre de tout nouvel investissement mais également en phase de gestion.
Ces procédures prévoient entre autre :
Par ailleurs, Ofi Invest Real Estate est en phase avec le calendrier réglementaire et développe progressivement l'identification et la hiérarchisation des PAI et des indicateurs associés.
Conformément à la règlementation, afin de prendre en compte dans sa gestion les PAI le fonds suit trois indicateurs :
Deux indicateurs obligatoires :
Un indicateur supplémentaire :
Pour le calcul et le suivi des différents indicateurs (PAI et grille ESG), le Responsable ESG d’Ofi Invest Real Estate peut se faire accompagner sur certains aspects spécifiques par un bureau d’étude spécialisé en immobilier durable. Ce dernier peut notamment avoir pour mission de :
Au niveau du fonds, les principales incidences négatives en matière de durabilité et les indicateurs y afférents sont également définis au sein du rapport annuel.
La société de gestion publie également chaque année un rapport de suivi des critères ESG du fonds.
Voici les indicateurs du fonds au 30 juin 2026 :
| Indicateur d’incidences négatives sur la durabilité | Élément de mesure | |
|---|---|---|
| Combustibles fossiles |
Exposition à des combustibles fossiles via des actifs immobiliers |
Part d’investissement dans des actifs immobiliers utilisés pour l’extraction, le stockage, le transport ou la production de combustibles fossiles |
| Efficacité énergétique | Exposition à des actifs immobiliers inefficaces sur le plan énergétique | Part d’investissement dans des actifs immobiliers inefficaces sur le plan énergétique |
| Consommation d’énergie | Intensité de consommation d’énergie | Consommation d’énergie des actifs immobiliers détenus, en GWh par mètre carré |
| Indicateur d’incidences négatives sur la durabilité | Incidences 2025 | Incidences 2024 | Explication | Mesures prises, mesures prévues et cibles définies pour la période de référence suivante |
|---|---|---|---|---|
| Combustibles fossiles | 0% | 0% | Aucun actif immobilier n'est utilisé pour l’extraction, le stockage, le transport ou la production de combustibles fossiles. | Aucun actif immobilier utilisé pour l’extraction, le stockage, le transport ou la production de combustibles fossiles ne pourra être intégré au portefeuille. |
| Efficacité énergétique | 89% | 88% | Les actifs inefficaces sur le plan énergétique correspondent aux actifs avec un EPC (DPE en France) inférieur ou égal à C. La part des actifs inefficaces est pondérée selon les valeurs des actifs à la date de la fin de l'année civile considérée. Pour qu'un EPC d'un actif soit pris en compte dans le calcul, celui doit être valide à la date de publication du PAI, réalisé à l'echelle de l'immeuble et non pas d'un lot, et non vierge, disposant ainsi d'une étiquette avec une lettre affichée. |
La campagne de mise à jour des DPE vierge et non valide continue sur 2026 afin d'augmenter le taux de connaissance des étiquettes EPC pour la prochaine publication des PAI. De plus, les plans d'actions d'amélioration de la performance énergétique des actifs sont suivis et mis en oeuvre au fil du temps selon les budgets. |
| Consommation d’énergie | 0,000086 | 0,000173 | L'intensité énergétique en GWh/m² est calculé en prenant en compte les consommations et surfaces des immeubles sous le périmètre, avec quote-part de détention appliquée, dès lors que l'actif est détenu à minima sur une partie de ce périmètre. Il est important de noter qu'une partie des consommations peut etre estimés en l'absence d'autorisation de collecte de données de consommations par certains preneurs, ou en cas de difficultés techniques de remontées des consommations. De plus, certains actifs ont parfois un taux d'occupation physique faible. Les actifs en construction ou en travaux de rénovation, et livrés depuis moins d'un an sont exclus. Les écarts observés entre les intensités énergétiques 2024 et 2025 s’expliquent principalement par une évolution méthodologique. En 2024, les calculs reposaient sur une approche agrégée ne tenant pas compte de la part de détention des actifs. À compter de 2025, cette part est désormais intégrée. Dans ce contexte, les données des deux exercices ne sont pas pleinement comparables. Les variations observées doivent donc être interprétées avec prudence et principalement comme la conséquence de ce changement méthodologique, et non comme le signe d’une évolution intrinsèque de la performance énergétique. - Part de donnée réelle : 83% - Taux d'occupation moyen : 96% |
Le premier objectif est une amélioration et faire perdurer le taux de donnée réelle de collecte de consommations. La campagne de collecte des mandats de collecte auprès des preneurs n'ayant pas encore donné mandat continue en 2026. De plus, les plans d'actions d'amélioration de la performance énergétique des actifs sont suivis et mis en oeuvre au fil du temps selon les budgets. |
Pour en savoir plus, vous retrouverez sur le présent site internet la Politique relative à l’intégration des risques en matière de durabilité, la déclaration sur la prise en compte des principales incidences négatives de nos décisions d’investissement sur les facteurs de durabilité et la politique de rémunération de la société de gestion.
Le fonds n’a pas d’objectif d’investissement durable. Il n’a pas été désigné à ce stade d’indice de référence sur chacune des caractéristiques ESG que le fonds promeut.
Vous souhaitez contacter nos équipes ? Nous sommes à votre disposition pour répondre à vos questions et vous orienter vers le bon interlocuteur.
Nous utilisons vos données à des fins de renforcement de l’expérience utilisateur. Vous pouvez vous opposer à ce traitement en contactant Ofi Invest Real Estate.
Pour plus d’information concernant le traitement de vos données personnelles par Ofi Invest Real Estate, veuillez consulter notre politique de protection de données.
En application de la directive des Marchés d'Instruments Financiers (MIF), Ofi Invest Real Estate vous invite à confirmer votre profil : Je certifie que je consulte le site internet de Ofi Invest Real Estate en qualité de client professionnel au sens de l’article 314-4 du règlement général de l’AMF ou en qualité de distributeur. J’ai conscience d’être un professionnel ayant de l'expérience, les connaissances et la compétence nécessaires pour prendre mes propres décisions d'investissement et évaluer les risques encourus ou pour évaluer les besoins, les connaissances et le profil de risque de mes clients.
Je confirme avoir pris connaissance et accepter les conditions d'utilisation ci-dessous :
Les pages suivantes ne présentent que des OPC dont la commercialisation est autorisée en France et accessibles aux résidents français. Dans tous les cas, les personnes qui sont soumises à des restrictions interdisant la publication ou l'accès aux informations contenues sur les pages suivantes, tels que les ressortissants des États-Unis, ne sont pas autorisées à y accéder.
Elles ne constituent en aucun cas un support promotionnel, une sollicitation, un conseil ou une offre d'achat ou de vente d'instruments financiers. Les informations contenues dans les pages suivantes ont pour objectif d'informer les souscripteurs actuels ou éventuels en complétant certaines caractéristiques financières des OPC figurant dans leur prospectus complet.
L’attention du public est notamment attirée sur le fait que ces informations sont inévitablement partielles et susceptibles d'évolution. Elles ne peuvent dès lors avoir une valeur contractuelle. Le DICI de l’OPC doit obligatoirement être remis aux souscripteurs préalablement à la souscription, remis à la souscription et mis à disposition sur simple demande, ainsi que les derniers états financiers disponibles. Le prospectus complet est disponible auprès d’Ofi Invest Real Estate ou de ses filiales et est librement téléchargeable sur ce site.
Les performances passées ne sont pas un indicateur fiable des performances futures. Les chiffres cités sur les pages suivantes ont trait aux années écoulées. Les performances passées ne doivent pas être l’élément central de la décision d’investissement du souscripteur. A ce titre, les autres éléments figurant sur les fiches reporting associées à chaque OPC doivent être pris en considération. La société de gestion ne saurait être tenue pour responsable d’une décision d’investissement ou de désinvestissement prise sur la base des informations contenues dans les pages suivantes.
Il est rappelé que la souscription dans des parts ou actions d’OPC peut présenter des risques. La valeur des investissements peut varier à la hausse ou à la baisse selon l'évolution des marchés et l'investisseur peut ne pas récupérer les sommes investies, la valeur des parts et actions dépendant de la valeur des instruments financiers détenus en portefeuille. Le traitement fiscal propre à l'investissement en parts ou actions d’OPC dépend de la situation individuelle de chaque investisseur et est susceptible d'être modifié.
Toutes les informations présentées sur les pages suivantes sont issues de sources considérées comme sûres. Toutefois, ni Ofi Invest Real Estate, ses sociétés affiliées, ni les auteurs de ce site n'acceptent de responsabilité quelle qu'elle soit en cas de perte directe ou indirecte découlant de l'utilisation par quiconque des informations y figurant.
Les fiches reporting associées à chaque OPC sont indicatives. L'investisseur est invité à se référer aux rapports périodiques afférents aux OPC.
Les informations figurant sur les pages suivantes ne sauraient constituer des informations à caractère promotionnel à destination de personnes physiques ou morales non professionnelles. Ces derniers devant s'en remettre à la documentation juridique afférente à l'investissement envisagé et éventuellement aux conseils d'un professionnel de leur choix.
Les données publiées sur ce site sont la propriété exclusive de leurs titulaires, elles ne peuvent être reproduites, en tout ou partie, sans autorisation préalable de la société de gestion.
Ofi Invest Real Estate utilise vos données personnelles afin d'exécuter les contrats liants OFI à ses clients ou ses fournisseurs, de répondre à des obligations légales, de cibler vos besoins à travers votre expérience utilisateur, de répondre aux intérêts légitimes d’OFI. Vous disposez d'un droit d'accès à vos données personnelles et à la portabilité de celles-ci, ainsi que du droit de les rectifier ou de vous opposer, dans les cas permis par la loi, à leur traitement, ou encore, de la possibilité de définir des directives relatives au sort de vos données personnelles après la mort.
Pour plus d'information concernant le traitement de vos données personnelles par Ofi Invest Real Estate, veuillez consulter notre politique de protection de données.
En application de la directive des Marchés d'Instruments Financiers (MIF), Ofi Invest Real Estate vous invite à confirmer votre profil : Je certifie que je consulte le site internet de Ofi Invest Real Estate en qualité de client non-professionnel au sens de l’article 314-4 du règlement général de l’AMF.
Je confirme avoir pris connaissance et accepté les conditions d'utilisation ci-dessous :
Les pages suivantes ne présentent que des OPC dont la commercialisation est autorisée en France et accessibles aux résidents français. Dans tous les cas, les personnes qui sont soumises à des restrictions interdisant la publication ou l'accès aux informations contenues sur les pages suivantes, tels que les ressortissants des États-Unis, ne sont pas autorisées à y accéder.
Elles ne constituent en aucun cas un support promotionnel, une sollicitation, un conseil ou une offre d'achat ou de vente d'instruments financiers. Les informations contenues dans les pages suivantes ont pour objectif d'informer les souscripteurs actuels ou éventuels en complétant certaines caractéristiques financières des OPC figurant dans leur prospectus complet.
L’attention du public est notamment attirée sur le fait que ces informations sont inévitablement partielles et susceptibles d'évolution. Elles ne peuvent dès lors avoir une valeur contractuelle. Le DICI de l’OPC doit obligatoirement être remis aux souscripteurs préalablement à la souscription, remis à la souscription et mis à disposition sur simple demande, ainsi que les derniers états financiers disponibles. Le prospectus complet est disponible auprès d’Ofi Invest Real Estate ou de ses filiales et est librement téléchargeable sur ce site.
Les performances passées ne sont pas un indicateur fiable des performances futures. Les chiffres cités sur les pages suivantes ont trait aux années écoulées. Les performances passées ne doivent pas être l’élément central de la décision d’investissement du souscripteur. A ce titre, les autres éléments figurant sur les fiches reporting associées à chaque OPC doivent être pris en considération. La société de gestion ne saurait être tenue pour responsable d’une décision d’investissement ou de désinvestissement prise sur la base des informations contenues dans les pages suivantes.
Il est rappelé que la souscription dans des parts ou actions d’OPC peut présenter des risques. La valeur des investissements peut varier à la hausse ou à la baisse selon l'évolution des marchés et l'investisseur peut ne pas récupérer les sommes investies, la valeur des parts et actions dépendant de la valeur des instruments financiers détenus en portefeuille. Le traitement fiscal propre à l'investissement en parts ou actions d’OPC dépend de la situation individuelle de chaque investisseur et est susceptible d'être modifié.
Toutes les informations présentées sur les pages suivantes sont issues de sources considérées comme sûres. Toutefois, ni Ofi Invest Real Estate, ses sociétés affiliées, ni les auteurs de ce site n'acceptent de responsabilité quelle qu'elle soit en cas de perte directe ou indirecte découlant de l'utilisation par quiconque des informations y figurant.
Les fiches reporting associées à chaque OPC sont indicatives. L'investisseur est invité à se référer aux rapports périodiques afférents aux OPC.
Les informations figurant sur les pages suivantes ne sauraient constituer des informations à caractère promotionnel à destination de personnes physiques ou morales non professionnelles. Ces derniers devant s'en remettre à la documentation juridique afférente à l'investissement envisagé et éventuellement aux conseils d'un professionnel de leur choix.
Les données publiées sur ce site sont la propriété exclusive de leurs titulaires, elles ne peuvent être reproduites, en tout ou partie, sans autorisation préalable de la société de gestion.
Ofi Invest Real Estate utilise vos données personnelles afin d'exécuter les contrats liants OFI à ses clients ou ses fournisseurs, de répondre à des obligations légales, de cibler vos besoins à travers votre expérience utilisateur, de répondre aux intérêts légitimes d’OFI. Vous disposez d'un droit d'accès à vos données personnelles et à la portabilité de celles-ci, ainsi que du droit de les rectifier ou de vous opposer, dans les cas permis par la loi, à leur traitement, ou encore, de la possibilité de définir des directives relatives au sort de vos données personnelles après la mort.
Pour plus d'information concernant le traitement de vos données personnelles par Ofi Invest Real Estate, veuillez consulter notre politique de protection de données.